Domain vertragshandy-ohne-schufa.de kaufen?
Wir ziehen mit dem Projekt
vertragshandy-ohne-schufa.de um.
Sind Sie am Kauf der Domain
vertragshandy-ohne-schufa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vertragshandy-ohne-schufa.de kaufen?
Was sind typische Ausschlüsse in Versicherungspolicen?
Typische Ausschlüsse in Versicherungspolicen sind Schäden durch Krieg, vorsätzliche Handlungen des Versicherten und Schäden durch Naturkatastrophen wie Überschwemmungen. Zudem können auch bestimmte Risiken wie Terrorismus oder Atomkraftwerke ausgeschlossen sein. Es ist wichtig, die genauen Ausschlüsse in der jeweiligen Versicherungspolice zu prüfen, um im Schadensfall keine bösen Überraschungen zu erleben. **
Was sind die gängigsten Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Ausschlüsse in Versicherungsbedingungen sind Krieg, Atomkraft und vorsätzliche Schäden. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt, um die finanzielle Stabilität des Unternehmens zu gewährleisten. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man über ausreichenden Schutz verfügt. **

Ähnliche Suchbegriffe für Ausschlüsse
Top-Angebote
Produkte zum Begriff Ausschlüsse:
-
CEMO GFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne GitterrostGFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne Gitterrost. Anlieferung = montiert. Ausführung Gitterrost = ohne. Auffangvolumen = 150 Liter. Kapazität Fässer = 6x60 l, 2x120 l. Länge = 1200 mm. Breite = 800 mm. Höhe = 165 mm. Farbe = grau. Kapazität Paletten = 1 Stück (800x1200 mm). Material = GFK (glasfaserverstärkter Kunststoff). Ausführung Auffangwanne = ohne Arretierungsnocken. Traglast = 250 kg. Für Medien = gewässergefährdende Gefahrstoffe, Chemikalien, Säuren und Laugen, Öle. Gefahrenklassen = zur Lagerung gewässergefährdender und brennbarer Medien. Zolltarifnummer = 39259080. Herkunftsland = DEU. Bruttogewicht = 10.6 kg. Gewicht = 9 kg. Nachhaltigkeit = Aus Recyclingmaterial, CO2-Fußabdruck berechnet. Hochbeständig gegen Öle, Chemikalien (Säuren, Laugen), Emulsionen und Reinigungsmittel bis pH-Wert 8. Passend auf Euro-Paletten - für Kleingebinde sowie 60-/120-Liter-Fässer. Aus glasfaserverstärktem Kunststoff - korrosionsbeständig. Niedrige Bauhöhe für einfaches Fasshandling. Hergestellt aus GFK-Recyclat. Die GFK-Paletten-Auffangwanne ohne Zulassung bietet eine robuste und korrosionsbeständige Lösung für die Lagerung und den Transport von Flüssigkeitsbehältern. Die niedrige Flachwanne passt auf Euro-Paletten und erleichtert das Handling von Kleingebinden sowie 60- und 120-Liter-Fässern. Gefertigt aus glasfaserverstärktem Kunststoff, ist die Auffangwanne hochbeständig gegenüber Ölen, Säuren, Laugen, Emulsionen und Reinigungsmitteln bis zu einem pH-Wert von 8. Das Material bleibt auch bei regelmäßiger Beanspruchung belastbar und eignet sich für unterschiedliche betriebliche Umgebungen. Die Herstellung aus GFK-Recyclat schont Ressourcen und unterstützt einen verantwortungsvollen Materialeinsatz. Die niedrige Bauhöhe erleichtert das Einstellen und Entnehmen von Fässern. Gleichzeitig lässt sich die Flachwanne fest auf einer Euro-Palette aufsetzen. Dadurch entsteht eine stabile Einheit für die Einlagerung in Palettenregalen sowie für den innerbetrieblichen Transport. Auslaufende Flüssigkeiten können im Wannenbereich zurückgehalten werden. Das reduziert das Risiko von Bodenverunreinigungen und erleichtert die Kontrolle des Lagerplatzes. Die GFK-Paletten-Auffangwanne eignet sich zur Lagerung nicht gewässergefährdender Medien. In Ländern ohne entsprechende Zulassungspflicht kann sie zudem zur Lagerung gewässergefährdender und brennbarer Medien eingesetzt werden. Die jeweils geltenden nationalen Vorschriften sind vor der Verwendung zu prüfen. Geeignet für Produktionsbetriebe, Werkstätten, Lagerbereiche und Logistikzonen, in denen Flüssigkeitsbehälter sicher auf Euro-Paletten bereitgestellt und transportiert werden. Einsatz in Palettenregalen sowie bei der innerbetrieblichen Organisation von Kleingebinden und Fässern.239,19 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter

-
Was sind die häufigsten Ausschlüsse in Versicherungsbedingungen?
Die häufigsten Ausschlüsse in Versicherungsbedingungen sind Vorsatz, grobe Fahrlässigkeit und Kriegsrisiken. Diese Risiken werden in der Regel nicht von der Versicherung abgedeckt. Es ist wichtig, die genauen Ausschlüsse im Versicherungsvertrag zu überprüfen, um Missverständnisse zu vermeiden. **
-
Was sind typische Beispiele für Ausschlüsse in Versicherungspolicen?
Typische Beispiele für Ausschlüsse in Versicherungspolicen sind Schäden durch Krieg, Kernenergie und vorsätzliche Handlungen. Diese Risiken sind in der Regel nicht durch die Versicherung abgedeckt. Es ist wichtig, die Ausschlüsse in der Police zu kennen, um im Schadensfall keine bösen Überraschungen zu erleben. **
-
Was sind die wichtigsten Leistungen und Ausschlüsse einer Hausratversicherung?
Die wichtigsten Leistungen einer Hausratversicherung sind der Schutz von Hausratgegenständen bei Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser und Sturm. Zu den Ausschlüssen gehören Schäden durch grobe Fahrlässigkeit, Krieg, Kernenergie und Vorsatz. Außerdem sind oft Wertgegenstände wie Schmuck oder Kunstwerke nicht vollständig abgedeckt. **
-
Was sind die gängigsten Einschlüsse und Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Einschlüsse in Versicherungsbedingungen sind Schäden durch Feuer, Diebstahl, Naturkatastrophen und Unfälle. Ausschlüsse sind oft Vorsatz, grobe Fahrlässigkeit, Krieg und Kernenergie. Zudem sind oft Schäden durch normale Abnutzung und Verschleiß ausgeschlossen. **

Was sind typische Ausschlüsse, die in Versicherungspolicen enthalten sein können?
Typische Ausschlüsse in Versicherungspolicen können Naturkatastrophen wie Überschwemmungen oder Erdbeben, vorsätzliche Handlungen des Versicherten und Kriegshandlungen sein. Auch Schäden durch grobe Fahrlässigkeit, bestimmte Sportarten oder bestimmte Vorerkrankungen können ausgeschlossen sein. Es ist wichtig, die genauen Ausschlüsse in der jeweiligen Versicherungspolice zu überprüfen. **
Gibt es einen Handyvertrag ohne Bonitätsprüfung Schufa?
Ja, es gibt einige Anbieter, die Handyverträge ohne Bonitätsprüfung bei der Schufa anbieten. Diese Verträge werden oft als "Schufa-freie Verträge" bezeichnet. Allerdings sind diese Verträge in der Regel teurer und bieten weniger Leistungen als Verträge mit Bonitätsprüfung. **
Top-Angebote
Produkte zum Begriff Ausschlüsse:
-
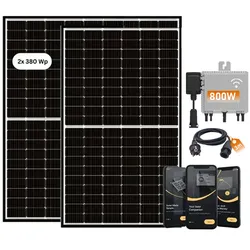
Solar Starter Set - ohne / ohneIhr SunEnergyXT Starter Set (760 Wp) für Ihr Zuhause - Intelligent, Effizient und Zukunftsweisend!Maximale Energie für Ihr Zuhause!Balkonkraftwerk Komplettpaket2x AUSTA 380 Wp Solarmodul1x Wechselrichter 800 W Deye SUN-M80G4-EU-Q0 1x Schuko-Anschlusskabel (3 m) SunEnergyXT Balkonkraftwerk - Einfach, Schnell und Flexibel:Für alle, die einfach und günstig erste Erfahrungen mit Solarenergie sammeln wollenKostenloser Zugang zur SunEnergyXT App für ErtragsmonitoringMüheloser Aufbau und Betrieb - Schließen Sie es einfach an die Steckdose an und starten SieÜberwachen Sie die Anlage und die Leistung bequem per App (iOS/Android)Effizienter und kompakter MikrowechselrichterKompatibel und die ideale Ergänzung zum SunEnergyXT BK215 BalkonkraftwerkspeicherTechnische Spezifikationen SunEnergyXT Starter Set-Balkonkraftwerk im Überblick:Nennausgangsleistung AC (Wechselrichter): 800 WattGesamtleistung Solarmodule: 760 WpNennleistung pro Solarmodul: 380 WpAbmessungen pro Paneel (HxBxT): 1755 x 1038 x 30 mm.Gewicht pro Modul: 19,50 kg.Wirkungsgrad (Wechselrichter): 96,5%.TÜV Nord zertifiziert.Preis- und Steuerhinweis (Deutschland)Die angegebenen Preise sind Gesamtpreise einschließlich der jeweils anwendbaren gesetzlichen Umsatzsteuer. Soweit für eine Lieferung die Voraussetzungen des § 12 Abs. 3 UStG erfüllt sind, beträgt der Umsatzsteuersatz 0 %.Zuverlässigkeit und Garantie:30 Jahre Garantie auf lineare Ausgangsleistung.12 Jahre Garantie auf Verarbeitung und Material.10 Jahre Garantie auf Schutzklasse IP67.Lieferung:Ihr Produkt wird sicher verpackt und per Spedition bis zur Bordsteinkante geliefert. Die Lieferung erfolgt nach vorheriger telefonischer Terminvereinbarung.249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CEMO GFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne GitterrostGFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne Gitterrost. Anlieferung = montiert. Ausführung Gitterrost = ohne. Auffangvolumen = 150 Liter. Kapazität Fässer = 6x60 l, 2x120 l. Länge = 1200 mm. Breite = 800 mm. Höhe = 165 mm. Farbe = grau. Kapazität Paletten = 1 Stück (800x1200 mm). Material = GFK (glasfaserverstärkter Kunststoff). Ausführung Auffangwanne = ohne Arretierungsnocken. Traglast = 250 kg. Für Medien = gewässergefährdende Gefahrstoffe, Chemikalien, Säuren und Laugen, Öle. Gefahrenklassen = zur Lagerung gewässergefährdender und brennbarer Medien. Zolltarifnummer = 39259080. Herkunftsland = DEU. Bruttogewicht = 10.6 kg. Gewicht = 9 kg. Nachhaltigkeit = Aus Recyclingmaterial, CO2-Fußabdruck berechnet. Hochbeständig gegen Öle, Chemikalien (Säuren, Laugen), Emulsionen und Reinigungsmittel bis pH-Wert 8. Passend auf Euro-Paletten - für Kleingebinde sowie 60-/120-Liter-Fässer. Aus glasfaserverstärktem Kunststoff - korrosionsbeständig. Niedrige Bauhöhe für einfaches Fasshandling. Hergestellt aus GFK-Recyclat. Die GFK-Paletten-Auffangwanne ohne Zulassung bietet eine robuste und korrosionsbeständige Lösung für die Lagerung und den Transport von Flüssigkeitsbehältern. Die niedrige Flachwanne passt auf Euro-Paletten und erleichtert das Handling von Kleingebinden sowie 60- und 120-Liter-Fässern. Gefertigt aus glasfaserverstärktem Kunststoff, ist die Auffangwanne hochbeständig gegenüber Ölen, Säuren, Laugen, Emulsionen und Reinigungsmitteln bis zu einem pH-Wert von 8. Das Material bleibt auch bei regelmäßiger Beanspruchung belastbar und eignet sich für unterschiedliche betriebliche Umgebungen. Die Herstellung aus GFK-Recyclat schont Ressourcen und unterstützt einen verantwortungsvollen Materialeinsatz. Die niedrige Bauhöhe erleichtert das Einstellen und Entnehmen von Fässern. Gleichzeitig lässt sich die Flachwanne fest auf einer Euro-Palette aufsetzen. Dadurch entsteht eine stabile Einheit für die Einlagerung in Palettenregalen sowie für den innerbetrieblichen Transport. Auslaufende Flüssigkeiten können im Wannenbereich zurückgehalten werden. Das reduziert das Risiko von Bodenverunreinigungen und erleichtert die Kontrolle des Lagerplatzes. Die GFK-Paletten-Auffangwanne eignet sich zur Lagerung nicht gewässergefährdender Medien. In Ländern ohne entsprechende Zulassungspflicht kann sie zudem zur Lagerung gewässergefährdender und brennbarer Medien eingesetzt werden. Die jeweils geltenden nationalen Vorschriften sind vor der Verwendung zu prüfen. Geeignet für Produktionsbetriebe, Werkstätten, Lagerbereiche und Logistikzonen, in denen Flüssigkeitsbehälter sicher auf Euro-Paletten bereitgestellt und transportiert werden. Einsatz in Palettenregalen sowie bei der innerbetrieblichen Organisation von Kleingebinden und Fässern.239,19 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Ausschlüsse in Versicherungspolicen?
Typische Ausschlüsse in Versicherungspolicen sind Schäden durch Krieg, vorsätzliche Handlungen des Versicherten und Schäden durch Naturkatastrophen wie Überschwemmungen. Zudem können auch bestimmte Risiken wie Terrorismus oder Atomkraftwerke ausgeschlossen sein. Es ist wichtig, die genauen Ausschlüsse in der jeweiligen Versicherungspolice zu prüfen, um im Schadensfall keine bösen Überraschungen zu erleben. **
-
Was sind die gängigsten Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Ausschlüsse in Versicherungsbedingungen sind Krieg, Atomkraft und vorsätzliche Schäden. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt, um die finanzielle Stabilität des Unternehmens zu gewährleisten. Es ist wichtig, die Versicherungsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass man über ausreichenden Schutz verfügt. **
-
Was sind die häufigsten Ausschlüsse in Versicherungsbedingungen?
Die häufigsten Ausschlüsse in Versicherungsbedingungen sind Vorsatz, grobe Fahrlässigkeit und Kriegsrisiken. Diese Risiken werden in der Regel nicht von der Versicherung abgedeckt. Es ist wichtig, die genauen Ausschlüsse im Versicherungsvertrag zu überprüfen, um Missverständnisse zu vermeiden. **
-
Was sind typische Beispiele für Ausschlüsse in Versicherungspolicen?
Typische Beispiele für Ausschlüsse in Versicherungspolicen sind Schäden durch Krieg, Kernenergie und vorsätzliche Handlungen. Diese Risiken sind in der Regel nicht durch die Versicherung abgedeckt. Es ist wichtig, die Ausschlüsse in der Police zu kennen, um im Schadensfall keine bösen Überraschungen zu erleben. **
Ähnliche Suchbegriffe für Ausschlüsse
-
Internationales VertragsrechtInternationales Vertragsrecht , Das internationale Privatrecht der Schuldverträge , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 202112, Produktform: Leinen, Redaktion: Martiny, Dieter, Auflage: 22009, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: international; Ausland; Vertrag; Verträge; internationales Privatrecht; grenzüberschreitend; Vertragstypen; Kaufvertrag; Dienstleistungen; Immobilien; geistiges Eigentum; Franchise; Handelsvertreter; Finanzmarkt; Beförderungsvertrag; Verbrauchervertrag; Unternehmenskauf; Versicherungsvertrag; Arbeitsvertrag; Handbuch, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~International (Recht)~Internationales Recht~Schuld (finanziell) - Schuldrecht - Überschuldung~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Unternehmensrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Vertragsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 2351, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 181, Höhe: 65, Gewicht: 2196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504451554 9783504451547 9783504451530 9783504451523 9783504451516, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Leistungen und Ausschlüsse einer Hausratversicherung?
Die wichtigsten Leistungen einer Hausratversicherung sind der Schutz von Hausratgegenständen bei Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser und Sturm. Zu den Ausschlüssen gehören Schäden durch grobe Fahrlässigkeit, Krieg, Kernenergie und Vorsatz. Außerdem sind oft Wertgegenstände wie Schmuck oder Kunstwerke nicht vollständig abgedeckt. **
-
Was sind die gängigsten Einschlüsse und Ausschlüsse in Versicherungsbedingungen?
Die gängigsten Einschlüsse in Versicherungsbedingungen sind Schäden durch Feuer, Diebstahl, Naturkatastrophen und Unfälle. Ausschlüsse sind oft Vorsatz, grobe Fahrlässigkeit, Krieg und Kernenergie. Zudem sind oft Schäden durch normale Abnutzung und Verschleiß ausgeschlossen. **
-
Was sind typische Ausschlüsse, die in Versicherungspolicen enthalten sein können?
Typische Ausschlüsse in Versicherungspolicen können Naturkatastrophen wie Überschwemmungen oder Erdbeben, vorsätzliche Handlungen des Versicherten und Kriegshandlungen sein. Auch Schäden durch grobe Fahrlässigkeit, bestimmte Sportarten oder bestimmte Vorerkrankungen können ausgeschlossen sein. Es ist wichtig, die genauen Ausschlüsse in der jeweiligen Versicherungspolice zu überprüfen. **
-
Gibt es einen Handyvertrag ohne Bonitätsprüfung Schufa?
Ja, es gibt einige Anbieter, die Handyverträge ohne Bonitätsprüfung bei der Schufa anbieten. Diese Verträge werden oft als "Schufa-freie Verträge" bezeichnet. Allerdings sind diese Verträge in der Regel teurer und bieten weniger Leistungen als Verträge mit Bonitätsprüfung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.