Domain vertragshandy-ohne-schufa.de kaufen?
Wir ziehen mit dem Projekt
vertragshandy-ohne-schufa.de um.
Sind Sie am Kauf der Domain
vertragshandy-ohne-schufa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vertragshandy-ohne-schufa.de kaufen?
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **

Ähnliche Suchbegriffe für Hausratversicherung
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
CEMO GFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne GitterrostGFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne Gitterrost. Anlieferung = montiert. Ausführung Gitterrost = ohne. Auffangvolumen = 150 Liter. Kapazität Fässer = 6x60 l, 2x120 l. Länge = 1200 mm. Breite = 800 mm. Höhe = 165 mm. Farbe = grau. Kapazität Paletten = 1 Stück (800x1200 mm). Material = GFK (glasfaserverstärkter Kunststoff). Ausführung Auffangwanne = ohne Arretierungsnocken. Traglast = 250 kg. Für Medien = gewässergefährdende Gefahrstoffe, Chemikalien, Säuren und Laugen, Öle. Gefahrenklassen = zur Lagerung gewässergefährdender und brennbarer Medien. Zolltarifnummer = 39259080. Herkunftsland = DEU. Bruttogewicht = 10.6 kg. Gewicht = 9 kg. Nachhaltigkeit = Aus Recyclingmaterial, CO2-Fußabdruck berechnet. Hochbeständig gegen Öle, Chemikalien (Säuren, Laugen), Emulsionen und Reinigungsmittel bis pH-Wert 8. Passend auf Euro-Paletten - für Kleingebinde sowie 60-/120-Liter-Fässer. Aus glasfaserverstärktem Kunststoff - korrosionsbeständig. Niedrige Bauhöhe für einfaches Fasshandling. Hergestellt aus GFK-Recyclat. Die GFK-Paletten-Auffangwanne ohne Zulassung bietet eine robuste und korrosionsbeständige Lösung für die Lagerung und den Transport von Flüssigkeitsbehältern. Die niedrige Flachwanne passt auf Euro-Paletten und erleichtert das Handling von Kleingebinden sowie 60- und 120-Liter-Fässern. Gefertigt aus glasfaserverstärktem Kunststoff, ist die Auffangwanne hochbeständig gegenüber Ölen, Säuren, Laugen, Emulsionen und Reinigungsmitteln bis zu einem pH-Wert von 8. Das Material bleibt auch bei regelmäßiger Beanspruchung belastbar und eignet sich für unterschiedliche betriebliche Umgebungen. Die Herstellung aus GFK-Recyclat schont Ressourcen und unterstützt einen verantwortungsvollen Materialeinsatz. Die niedrige Bauhöhe erleichtert das Einstellen und Entnehmen von Fässern. Gleichzeitig lässt sich die Flachwanne fest auf einer Euro-Palette aufsetzen. Dadurch entsteht eine stabile Einheit für die Einlagerung in Palettenregalen sowie für den innerbetrieblichen Transport. Auslaufende Flüssigkeiten können im Wannenbereich zurückgehalten werden. Das reduziert das Risiko von Bodenverunreinigungen und erleichtert die Kontrolle des Lagerplatzes. Die GFK-Paletten-Auffangwanne eignet sich zur Lagerung nicht gewässergefährdender Medien. In Ländern ohne entsprechende Zulassungspflicht kann sie zudem zur Lagerung gewässergefährdender und brennbarer Medien eingesetzt werden. Die jeweils geltenden nationalen Vorschriften sind vor der Verwendung zu prüfen. Geeignet für Produktionsbetriebe, Werkstätten, Lagerbereiche und Logistikzonen, in denen Flüssigkeitsbehälter sicher auf Euro-Paletten bereitgestellt und transportiert werden. Einsatz in Palettenregalen sowie bei der innerbetrieblichen Organisation von Kleingebinden und Fässern.239,19 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter

-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
-
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
-
Ist eine Hausratversicherung obligatorisch?
Eine Hausratversicherung ist in den meisten Ländern nicht obligatorisch, jedoch wird sie dringend empfohlen, um sich vor finanziellen Verlusten bei Schäden an persönlichem Eigentum zu schützen. Diese Versicherung deckt in der Regel Schäden durch Feuer, Einbruch, Vandalismus, Wasser und Naturkatastrophen ab. Es ist wichtig, die individuellen Bedürfnisse und den Wert des Hausrats zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Im Falle eines Schadens können die Kosten für die Wiederbeschaffung von Möbeln, Kleidung, Elektronik und anderen persönlichen Gegenständen erheblich sein, daher kann eine Hausratversicherung eine sinnvolle Investition sein. **
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **

Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
Wann endet eine Hausratversicherung?
Eine Hausratversicherung endet in der Regel automatisch nach Ablauf der vereinbarten Vertragslaufzeit, die meist ein Jahr beträgt. Sie kann jedoch auch durch Kündigung seitens des Versicherungsnehmers vorzeitig beendet werden. Ein weiterer Grund für das Ende einer Hausratversicherung kann der Verkauf oder die Aufgabe des versicherten Hausrats sein. Zudem kann die Versicherungsgesellschaft den Vertrag kündigen, wenn der Versicherungsnehmer seinen Zahlungsverpflichtungen nicht nachkommt oder im Schadensfall falsche Angaben macht. **
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
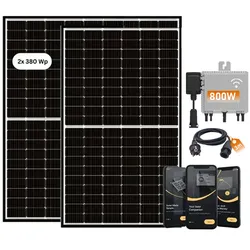
Solar Starter Set - ohne / ohneIhr SunEnergyXT Starter Set (760 Wp) für Ihr Zuhause - Intelligent, Effizient und Zukunftsweisend!Maximale Energie für Ihr Zuhause!Balkonkraftwerk Komplettpaket2x AUSTA 380 Wp Solarmodul1x Wechselrichter 800 W Deye SUN-M80G4-EU-Q0 1x Schuko-Anschlusskabel (3 m) SunEnergyXT Balkonkraftwerk - Einfach, Schnell und Flexibel:Für alle, die einfach und günstig erste Erfahrungen mit Solarenergie sammeln wollenKostenloser Zugang zur SunEnergyXT App für ErtragsmonitoringMüheloser Aufbau und Betrieb - Schließen Sie es einfach an die Steckdose an und starten SieÜberwachen Sie die Anlage und die Leistung bequem per App (iOS/Android)Effizienter und kompakter MikrowechselrichterKompatibel und die ideale Ergänzung zum SunEnergyXT BK215 BalkonkraftwerkspeicherTechnische Spezifikationen SunEnergyXT Starter Set-Balkonkraftwerk im Überblick:Nennausgangsleistung AC (Wechselrichter): 800 WattGesamtleistung Solarmodule: 760 WpNennleistung pro Solarmodul: 380 WpAbmessungen pro Paneel (HxBxT): 1755 x 1038 x 30 mm.Gewicht pro Modul: 19,50 kg.Wirkungsgrad (Wechselrichter): 96,5%.TÜV Nord zertifiziert.Preis- und Steuerhinweis (Deutschland)Die angegebenen Preise sind Gesamtpreise einschließlich der jeweils anwendbaren gesetzlichen Umsatzsteuer. Soweit für eine Lieferung die Voraussetzungen des § 12 Abs. 3 UStG erfüllt sind, beträgt der Umsatzsteuersatz 0 %.Zuverlässigkeit und Garantie:30 Jahre Garantie auf lineare Ausgangsleistung.12 Jahre Garantie auf Verarbeitung und Material.10 Jahre Garantie auf Schutzklasse IP67.Lieferung:Ihr Produkt wird sicher verpackt und per Spedition bis zur Bordsteinkante geliefert. Die Lieferung erfolgt nach vorheriger telefonischer Terminvereinbarung.249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CEMO GFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne GitterrostGFK-Paletten-Auffangwanne, ohne Zulassung, ohne Arretierungsnocken, ohne Gitterrost. Anlieferung = montiert. Ausführung Gitterrost = ohne. Auffangvolumen = 150 Liter. Kapazität Fässer = 6x60 l, 2x120 l. Länge = 1200 mm. Breite = 800 mm. Höhe = 165 mm. Farbe = grau. Kapazität Paletten = 1 Stück (800x1200 mm). Material = GFK (glasfaserverstärkter Kunststoff). Ausführung Auffangwanne = ohne Arretierungsnocken. Traglast = 250 kg. Für Medien = gewässergefährdende Gefahrstoffe, Chemikalien, Säuren und Laugen, Öle. Gefahrenklassen = zur Lagerung gewässergefährdender und brennbarer Medien. Zolltarifnummer = 39259080. Herkunftsland = DEU. Bruttogewicht = 10.6 kg. Gewicht = 9 kg. Nachhaltigkeit = Aus Recyclingmaterial, CO2-Fußabdruck berechnet. Hochbeständig gegen Öle, Chemikalien (Säuren, Laugen), Emulsionen und Reinigungsmittel bis pH-Wert 8. Passend auf Euro-Paletten - für Kleingebinde sowie 60-/120-Liter-Fässer. Aus glasfaserverstärktem Kunststoff - korrosionsbeständig. Niedrige Bauhöhe für einfaches Fasshandling. Hergestellt aus GFK-Recyclat. Die GFK-Paletten-Auffangwanne ohne Zulassung bietet eine robuste und korrosionsbeständige Lösung für die Lagerung und den Transport von Flüssigkeitsbehältern. Die niedrige Flachwanne passt auf Euro-Paletten und erleichtert das Handling von Kleingebinden sowie 60- und 120-Liter-Fässern. Gefertigt aus glasfaserverstärktem Kunststoff, ist die Auffangwanne hochbeständig gegenüber Ölen, Säuren, Laugen, Emulsionen und Reinigungsmitteln bis zu einem pH-Wert von 8. Das Material bleibt auch bei regelmäßiger Beanspruchung belastbar und eignet sich für unterschiedliche betriebliche Umgebungen. Die Herstellung aus GFK-Recyclat schont Ressourcen und unterstützt einen verantwortungsvollen Materialeinsatz. Die niedrige Bauhöhe erleichtert das Einstellen und Entnehmen von Fässern. Gleichzeitig lässt sich die Flachwanne fest auf einer Euro-Palette aufsetzen. Dadurch entsteht eine stabile Einheit für die Einlagerung in Palettenregalen sowie für den innerbetrieblichen Transport. Auslaufende Flüssigkeiten können im Wannenbereich zurückgehalten werden. Das reduziert das Risiko von Bodenverunreinigungen und erleichtert die Kontrolle des Lagerplatzes. Die GFK-Paletten-Auffangwanne eignet sich zur Lagerung nicht gewässergefährdender Medien. In Ländern ohne entsprechende Zulassungspflicht kann sie zudem zur Lagerung gewässergefährdender und brennbarer Medien eingesetzt werden. Die jeweils geltenden nationalen Vorschriften sind vor der Verwendung zu prüfen. Geeignet für Produktionsbetriebe, Werkstätten, Lagerbereiche und Logistikzonen, in denen Flüssigkeitsbehälter sicher auf Euro-Paletten bereitgestellt und transportiert werden. Einsatz in Palettenregalen sowie bei der innerbetrieblichen Organisation von Kleingebinden und Fässern.239,19 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
-
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **
-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
-
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
Ähnliche Suchbegriffe für Hausratversicherung
-
Internationales VertragsrechtInternationales Vertragsrecht , Das internationale Privatrecht der Schuldverträge , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 202112, Produktform: Leinen, Redaktion: Martiny, Dieter, Auflage: 22009, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: international; Ausland; Vertrag; Verträge; internationales Privatrecht; grenzüberschreitend; Vertragstypen; Kaufvertrag; Dienstleistungen; Immobilien; geistiges Eigentum; Franchise; Handelsvertreter; Finanzmarkt; Beförderungsvertrag; Verbrauchervertrag; Unternehmenskauf; Versicherungsvertrag; Arbeitsvertrag; Handbuch, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~International (Recht)~Internationales Recht~Schuld (finanziell) - Schuldrecht - Überschuldung~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Unternehmensrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Vertragsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 2351, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 181, Höhe: 65, Gewicht: 2196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504451554 9783504451547 9783504451530 9783504451523 9783504451516, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hausratversicherung obligatorisch?
Eine Hausratversicherung ist in den meisten Ländern nicht obligatorisch, jedoch wird sie dringend empfohlen, um sich vor finanziellen Verlusten bei Schäden an persönlichem Eigentum zu schützen. Diese Versicherung deckt in der Regel Schäden durch Feuer, Einbruch, Vandalismus, Wasser und Naturkatastrophen ab. Es ist wichtig, die individuellen Bedürfnisse und den Wert des Hausrats zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Im Falle eines Schadens können die Kosten für die Wiederbeschaffung von Möbeln, Kleidung, Elektronik und anderen persönlichen Gegenständen erheblich sein, daher kann eine Hausratversicherung eine sinnvolle Investition sein. **
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
-
Wann endet eine Hausratversicherung?
Eine Hausratversicherung endet in der Regel automatisch nach Ablauf der vereinbarten Vertragslaufzeit, die meist ein Jahr beträgt. Sie kann jedoch auch durch Kündigung seitens des Versicherungsnehmers vorzeitig beendet werden. Ein weiterer Grund für das Ende einer Hausratversicherung kann der Verkauf oder die Aufgabe des versicherten Hausrats sein. Zudem kann die Versicherungsgesellschaft den Vertrag kündigen, wenn der Versicherungsnehmer seinen Zahlungsverpflichtungen nicht nachkommt oder im Schadensfall falsche Angaben macht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.